売上はあるのにお金が残らないのはなぜ?黒字でも資金繰りが苦しくなる4つの理由
 suzuki
「知人の会社の売上が数億と聞いて、同じくらいの規模なのに、正直うらやましくて……」
ある面談で、社長がぽつりと漏らした言葉です。その気持ち、とてもよく分かります。経営者であれば、他社の売上の大きさが気になるのは自然なことです。
ただ、そのとき私がお伝えしたのは、「売上に惑わされず、利益と手残りを見ましょう」ということでした。
売上は会社の「大きさ」を表す指標であっても、「安心」を表す数字ではありません。そして実は、「黒字なのに資金繰りが苦しい」「利益が出ているのにお金が残らない」と感じている会社には、明確な共通点があります。
この記事では、お金が残らない根本的な理由と、毎月5分で手元資金を守るためのチェックポイントを分かりやすく解説します。
1.売上・利益・手残りは、全部別物です
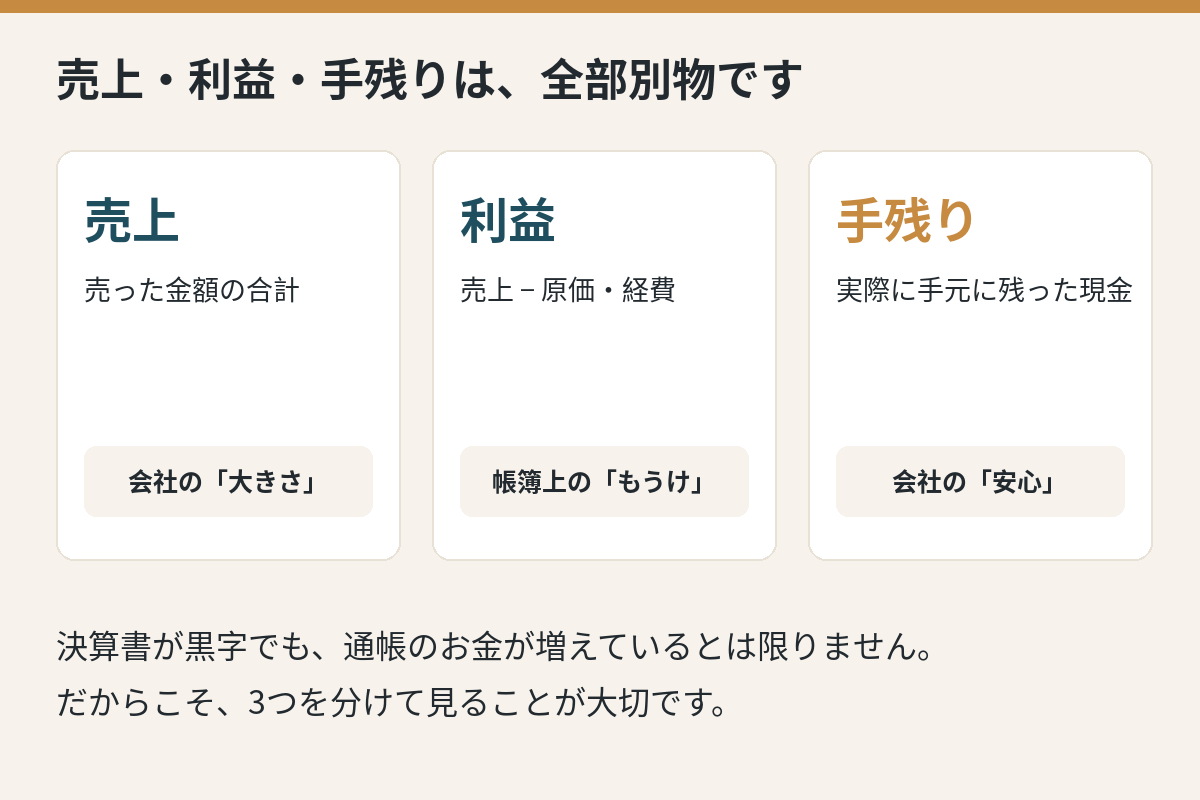
まず、混同しがちな3つの言葉を明確に切り分けてみましょう。
- 売上:商品やサービスを売った金額の合計。会社の「大きさ」
- 利益:売上から原価や経費を差し引いて残ったもの(帳簿上のもうけ)
- 手残り:実際に手元に残った現金(預金残高の増減、会社の「安心」)
やっかいなのは、利益が出ていても、手残りは増えないことがある点です。決算書では黒字なのに、通帳を見るとお金が増えていない。むしろ減っている。こうした会社は珍しくありません。
「売上はあるのにお金が残らない」の正体は、この3つの違いを意識できていないことにあるケースがほとんどです。
2.利益が出てもお金が残らない4つの理由
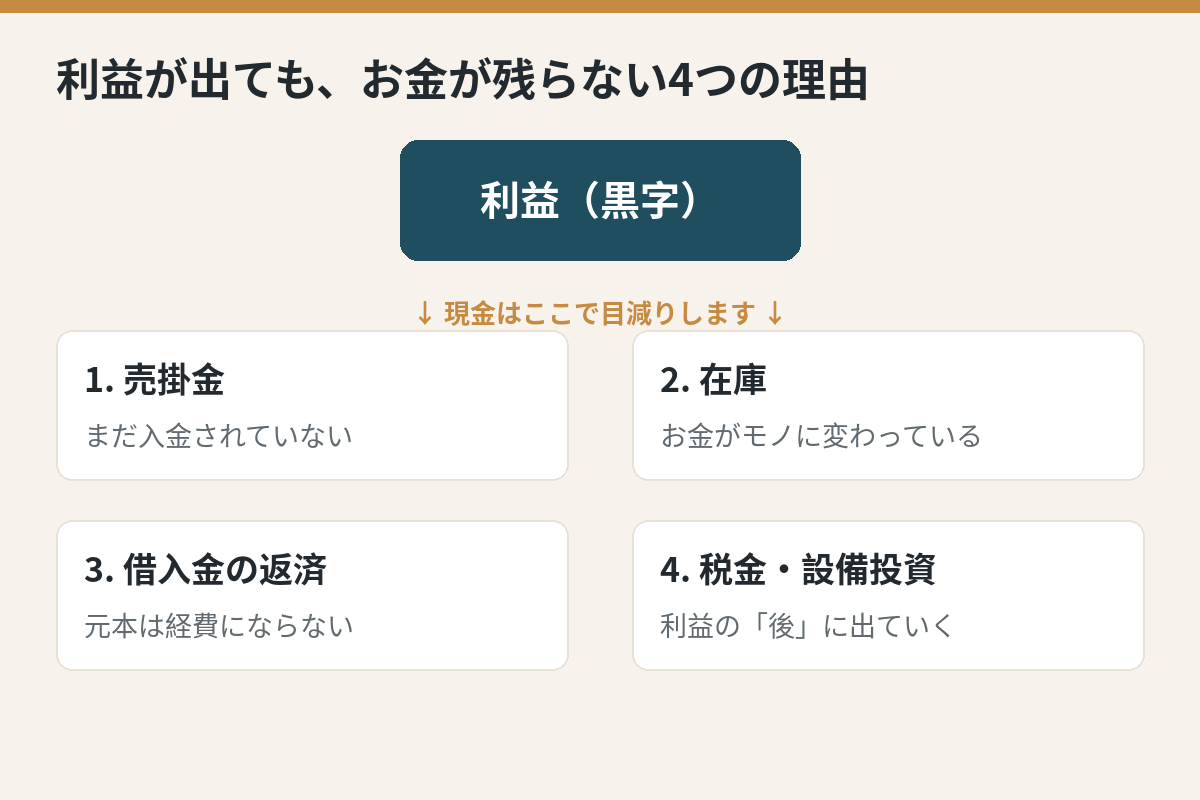
帳簿上の利益と、実際の現金の動きにズレが生じる理由は、大きく分けて4つあります。
① 売掛金として、まだ入金されていない
売上は「請求書を発行した(販売した)時点」で計上されますが、実際の入金は翌月や翌々月になります。急成長して売上が伸びている会社ほど売掛金が膨らみ、手元の仕入れや支払いが先行して資金ショート寸前になることがあります。「儲かっているのに現金がない」状態の最も代表的な原因です。
② 在庫にお金が寝ている
商品の仕入れや製造のために現金は先に出ていきます。その商品が売れて回収できるまで、倉庫に積まれている間はお金が「モノ」に化けて眠っている状態です。過剰在庫はダイレクトに手残りを圧迫します。
③ 借入金の元本返済は「経費」にならない
毎月の借入返済のうち、経費として計上できるのは「利息」のみで、「元本返済」は経費になりません。元本は、税金を引いた後の利益(手残り)から支払う必要があります。そのため、利益の額以上に返済負担が大きいと、帳簿上は黒字でも口座残高は着実に減っていきます。
④ 税金と設備投資は、利益の「後」に出ていく
法人税などの納税や老朽化した設備の更新費用は、帳簿上で利益を計算した「後」に現金が一気に出ていきます。「決算で黒字が出て安心していたら、納税時期に資金繰りが急変した」という事態が起きるのはこのためです。
3.毎月チェックしたい、3つの数字
では、手残りの異変にいち早く気づくには何を見ればよいのでしょうか。複雑な財務分析は必要ありません。まずは毎月決まった日に、次の3つを確認する習慣をつけることをおすすめします。いずれも、試算表と通帳があれば確認できます。
- 手元現金の増減(通帳残高)
月初と月末で、預金残高がどれだけ増えたか(減ったか)。これが「手残り」の実感そのものです。理由まで分からなくて大丈夫です。まず「増えたか、減ったか」を意識することが第一歩です。 - 粗利率(売上総利益率)
売上総利益 ÷ 売上高 です。値引きや原材料の値上がりで、知らないうちに下がっていないか。前の年の同じ月と比べるだけで十分です。粗利率の低下は、手残りが減る前触れになります。 - 売掛金と在庫の残高
先月より大きく増えていないか。増えている場合、その分だけ現金が「外に出たまま」になっています。金額の推移を見るだけでも、傾向はつかめます。
セルフチェック(毎月5分)
【毎月5分のセルフチェック項目】
- □ 今月、預金残高は増えたか/減ったか
- □ 粗利率は前年同月と比べて下がっていないか
- □ 売掛金・在庫は先月より大きく増えていないか
- □ 来月・再来月の大きな支払い(税金、返済、賞与など)を把握しているか
もし「3か月連続で手元の現金が減っている」「チェックに引っかかる項目が複数ある」という場合は、一度立ち止まってお金の流れを整理すべきサインです。
4.手残りを増やすために、最初にやること
手残りを厚くするための打ち手は、売上を無理に伸ばすことだけではありません。むしろ、足元の仕組みを整えるほうが即効性があります。
- 入金サイトと支払サイトの適正化:売掛金の回収を少しでも早め、支払いは正規の期日を守る
- 在庫の上限設定と処分:余剰在庫・滞留在庫のルールを決め、現金化を進める
- 粗利の低い取引の見直し:手間に見合っていない低利益率の製品・取引を見直し、値上げや条件交渉を行う
- 返済額と利益のバランス点検:税引前利益+減価償却費の範囲に元本返済が収まっているか確認する
- 簡易な資金繰り表の作成:向こう2〜3か月の入金予定と確実に出ていく支払いを並べて可視化する
一つひとつは地味な取り組みに見えるかもしれません。しかし、他社の売上規模と比べるのではなく、「先月よりも自社の手残りが増えたか」に集中することこそが、強い財務基盤と経営の安心感をつくります。
5.まとめ:見るべきは、売上でも利益でもなく「手残り」
- 売上・利益・手残りはすべて別物:帳簿上の黒字と、手元にお金があるかは直結しない
- 現金が減る4つの盲点:売掛金の滞留、在庫の抱え込み、借入金の元本返済、利益後の税金・設備投資
- 毎月5分の習慣:「現金増減」「粗利率」「売掛・在庫」の3点を確認し、早めに異変に気づく
6.数字が苦手でも、まずは「現状の把握」から
「理屈は分かっても、日々の業務に追われて数字まで手が回らない」
「税理士から届く試算表を、どう経営判断に活かせばいいか分からない」
経営者の方からは、そうした率直な悩みも多く伺います。決して一人で抱え込む必要はありません。
まずは今月の通帳を開いて、先月との増減を確認してみるところから始めてみてください。
もし、「自社のお金の流れを一度客観的に整理してみたい」「手残りを増やすための優先順位を一緒に考えてほしい」という場合は、専門家を壁打ち相手として活用するのも有効です。
はるがくるでは、売上や資金繰りの数字を一緒に並べ、経営者が本業に集中できるよう伴走支援を行っています。現状の課題がまとまっていなくても問題ありません。初回の相談窓口も用意していますので、必要な際はお気軽にご活用ください。